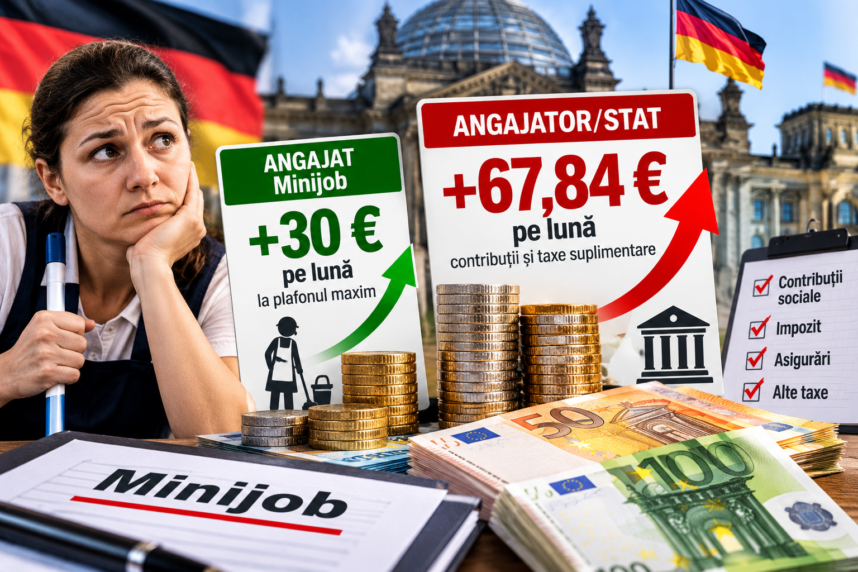
BERLIN – Germania pregătește noi schimbări pentru milioane de persoane care lucrează în regim Minijob. Începând cu 1 ianuarie 2027, limita veniturilor lunare va crește ca urmare a majorării salariului minim legal. Pentru angajați, diferența poate părea modestă. În schimb, taxele și contribuțiile asociate acestor locuri de muncă ridică o întrebare legitimă: cât câștigă muncitorul și cât încasează statul?
Ce se schimbă între 2026 și 2027?
| 2026 | 2027 | |
|---|---|---|
| Salariu minim brut/oră | 13,90 € | 14,60 € |
| Plafon Minijob/lună | 603 € | 633 € |
| Plafon anual | 7.236 € | 7.596 € |
| Creșterea plafonului lunar | — | 30 € |
Creșterea de 30 de euro reprezintă diferența dintre plafoanele lunare, nu o majorare automată a salariului fiecărui angajat.
Pentru aceeași durată de muncă, salariul minim crește cu aproximativ 5%, de la 13,90 la 14,60 euro pe oră.
Cât plătește angajatorul în realitate pentru un Minijob în 2026 și 2027?
Un Minijob nu îl costă pe angajator doar salariul brut pe care îl primește muncitorul. Pe lângă acesta, angajatorul trebuie să achite contribuții la pensie, sănătate, impozit forfetar și alte contribuții obligatorii.
Pentru a vedea povara reală, trebuie să calculăm separat fiecare contribuție.
Exemplul de mai jos se referă la un Minijob comercial, plătit la plafonul lunar maxim, presupunând că angajatul este asigurat în sistemul public de sănătate german, că se aplică impozitarea forfetară de 2% și că angajatorul datorează contribuția forfetară la pensie.
Tabel comparativ: cheltuielile angajatorului
minijob Germania 2026 vs. 2027: cât plătește angajatorul în realitate?
Situația la 16 octombrie 2026. Minijob comercial, angajat asigurat în sistemul public de sănătate. Calcul la plafonul lunar maxim.
| Cheltuială / contribuție | 2026 603 € |
2027 633 € |
|---|---|---|
| Salariu brut lunar | 603,00 € | 633,00 € |
| Asigurare de sănătate (KV) | 13% = 78,39 € | 17,5% = 110,78 € |
| Asigurare de îngrijire (PV) | 0% = 0,00 € | 0% = 0,00 € |
| Contribuție pensie angajator | 15% = 90,45 € | 15% = 94,95 € |
| Impozit forfetar | 2% = 12,06 € | 5% = 31,65 €* |
| U1 – concediu medical | 0,80% = 4,82 € | 0,80% = 5,06 €** |
| U2 – maternitate | 0,22% = 1,33 € | 0,22% = 1,39 €** |
| Fond de insolvență | 0,15% = 0,90 € | 0,15% = 0,95 €** |
| Total contribuții și impozit | 187,95 € | 244,78 € |
| COST TOTAL ANGAJATOR | 790,95 € | 877,78 € |
| Creștere față de 2026 | — | +86,83 € |
* Impozitul forfetar de 5% pentru 2027 este o ipoteză de calcul, nefiind confirmat ca definitiv adoptat.
** Pentru 2027, cotele U1, U2 și contribuția la fondul de insolvență sunt presupuse neschimbate față de 2026.
Nu este inclusă asigurarea obligatorie de accidente de muncă, al cărei cost depinde de domeniul de activitate.
Valorile sunt rotunjite individual la doi zecimali. Costurile reale pot varia în funcție de situația angajatului.
Din această diferență, aproximativ 56,83 € reprezintă contribuții și impozite suplimentare, care ajung la autoritățile fiscale și la sistemele de asigurări sociale.
Calcul pe baza cotelor oficiale din 2026 și a majorării contribuției de sănătate prevăzute pentru 2027. Nu include asigurarea obligatorie de accidente de muncă, al cărei cost variază după activitate. Pentru 2027, celelalte cote sunt menținute ipotetic la nivelul din 2026.
Atenție: pentru 2027 sunt discutate și creșterea impozitului forfetar de la 2% la 5%, respectiv o contribuție suplimentară de îngrijire (Pflegeversicherung) de 3,6%. Acestea nu sunt incluse în tabel deoarece nu trebuie tratate ca obligații definitive înainte de adoptarea lor
Ce înseamnă pentru angajat și angajator?
Din cei 86,83 euro suplimentari suportați lunar de angajator, 30 euro reprezintă salariul brut suplimentar, iar aproximativ 37,84 euro reprezintă creșterea contribuțiilor și a impozitului.
Există însă o precizare esențială: aceste sume nu ajung integral în bugetul statului, ci și în sistemele de asigurări sociale.
erich mocanu: de ce este atât de scumpă munca slab remunerată?
Germania susține că vrea să stimuleze ocuparea forței de muncă. Dar pentru un angajator, plata unui salariu de 633 de euro poate însemna un cost lunar de peste 850 de euro.
În același timp, angajatul nu primește automat toate beneficiile unei asigurări sociale complete. De exemplu, contribuția forfetară de sănătate achitată de angajator nu creează, prin ea însăși, o asigurare medicală individuală pentru Minijobber.
Aceasta este contradicția care merită criticată: statul impune contribuții substanțiale asupra muncii cu venituri reduse, fără ca toate aceste contribuții să producă drepturi individuale echivalente pentru angajat.
Din perspectiva editorială a lui Erich Mocanu, o politică socială corectă ar trebui să reducă povara fiscală asupra salariilor mici și să încurajeze angajatorii să ofere locuri de muncă legale.
Majorarea salariului minim poate ajuta angajatul, dar trebuie analizat și efectul asupra întreprinderilor mici, asupra prețurilor și asupra disponibilității locurilor de muncă.
Întrebarea pentru Guvernul german este simplă: de ce nu poate un muncitor cu venituri reduse să câștige mai mult fără ca angajarea lui să devină considerabil mai scumpă?